안녕하세요! 홈시스템의 운영자입니다.
수정세금계산서 국세청 설명 자료 보기
-명성세금계산서 v5.04 이상만 가능하므로 그 이하 버전인 경우
[기본작업]=>[명성 세금계산서 프로그램 자동 업그레이드]를 클릭
-국세청 승인완료 상태인 경우만 가능(대기중이거나 처리중인 경우는
약1시간 안에 승인완료가 될 때 까지 기다려야 함)
아래의 수정세금계산서 설명을 인쇄하려면 여기를 클릭하세요
(1) 거래처정보나 금액 또는 날짜등을 잘못 입력하여 수정해야 될 경우
1. [전자발행]=>[전자세금계산서 보고서]를 클릭한 후 [조회]를 클릭하세요
수정하고자 하는 내용을 선택한 후 왼쪽의 수정세금계산서 작성하기를 클립니다.
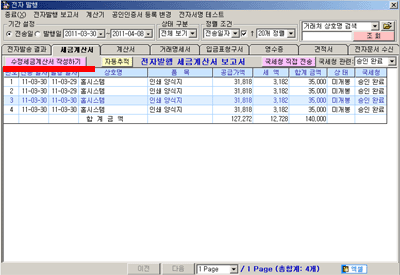
2. 수정사유를 [기재사항의 착오.정정]으로 선택한 후 잘못 입력한 내용을 직접
모두 수정한 후 [전자수정세금계산서 발행하기]를 클릭하면 수정 완료.
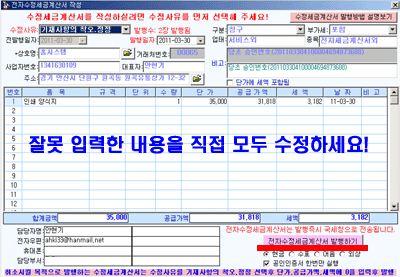
(참고사항:2장의 수정세금계산서가 발행되며 첫번째 수정세금계산서는 자동으로
처음 발행한 내역을 취소하기 위해 원본의 반대금액인 부(- 와 + 의 반대금액)의
수정세금계산서가 발행되며 두 번째는 잘못 입력한 내용을 직접 모두 수정한
수정세금계산서가 발행됩니다.)
(2) 취소 방법 (발행한 내용을 삭제하고 싶은 경우에만 하세요!)
1. [전자발행]=>[전자세금계산서 보고서]를 클릭한 후 [조회]를 클릭하세요
취소하고자 하는 내용을 선택한 후 왼쪽의 수정세금계산서 작성하기를 클립니다.
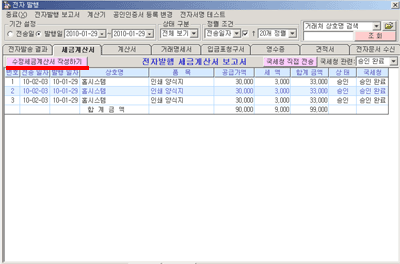
2. 수정사유를 [기재사항의 착오.정정]으로 선택한 후 단가,공급가액,세액에
모두 0을 입력하고 [전자수정세금계산서 발행하기]를 클릭하면 취소 완료.
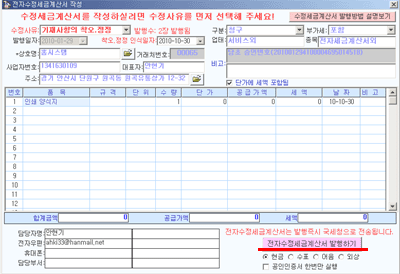
(참고사항:2장의 수정세금계산서가 발행되며 첫번째 수정세금계산서는 자동으로
처음 발행한 내역을 취소하기 위해 원본의 반대금액인 부(- 와 + 의 반대금액)의
수정세금계산서가 발행되며 두 번째는 직접 입력한 0의 수정세금계산서가 발행됩니다.)
**결과적으로 원본과 수정2장을 합하면 0이 되어 취소된 것과 같으며 부가가치세
신고시 매수에 발행 한 장수는 모두 기록해야 합니다..
(3) 똑같은 내용으로 2장(이중) 발행한 경우
1. [전자발행]=>[전자세금계산서 보고서]를 클릭한 후 [조회]를 클릭하세요
이중발행한 내용중 한건을 선택한 후 왼쪽의 수정세금계산서 작성하기를 클립니다.
2. 수정사유를 [착오에 의한 이중발행]으로 선택하고 [전자수정세금계산서 발행하기]
를 클릭하면 원본의 반대금액인 부(- 와 + 의 반대금액)의 수정세금계산서가 발행됨.
(4) 계약이 실제로 해제된 경우
1. [전자발행]=>[전자세금계산서 보고서]를 클릭한 후 [조회]를 클릭하세요
계약이 해제된 건을 선택한 후 왼쪽의 수정세금계산서 작성하기를 클립니다.
2. 수정사유를 [계약의 해제]로 선택하고 [계약의 해제일자]를 선택한 후
[전자수정세금계산서 발행하기]를 클릭하면 됩니다.
(5) 반품이나 환입된 경우
1. [전자발행]=>[전자세금계산서 보고서]를 클릭한 후 [조회]를 클릭하세요
환입된 건을 선택한 후 왼쪽의 수정세금계산서 작성하기를 클립니다.
2. 수정사유를 [환입]으로 선택하고 [환입 일자]를 선택한 후
환입된 공급가액과 세액을 입력한 후 [전자수정세금계산서 발행하기]
를 클릭하면 됩니다.
(6) 공급가액이 변동된 경우(실제 공급가액이 오르거나 내린 경우만)
-예:공급가액이 10만원에서 12만원으로 오른 경우 2만원으로 발행해야 됨
-예:공급가액이 10만원에서 8만원으로 내린 경우 -2만원으로 발행해야 됨
1. [전자발행]=>[전자세금계산서 보고서]를 클릭한 후 [조회]를 클릭하세요
공급가액이 변동된 건을 선택한 후 왼쪽의 수정세금계산서 작성하기를 클립니다.
2. 수정사유를 [공급가액 변동]으로 선택하고 [변동사유 발생일자]를 선택하고
실제 공급가액이 오르거나 내린 금액만 입력한 후 [전자수정세금계산서 발행하기]
를 클릭하면 됩니다.
****** 가산세 안내 (당월분은 익월 10일까지 무조건 발행해야 함) ******
단 발급기한이 공휴일 또는 토요일인 때에는 해당 일의 다음 날로 연장됨
전자세금계산서 당월분(예 1월분)은 익월(예 2월) 10일까지 발행해야 합니다.
만약 1월분을 2월 11일부터 발행하는 경우에는 지연교부(사실과다른 세금계산서)
로 매출자, 매입자 모두 가산세 대상입니다. (가산세는 공급가액의 1%)
****************전자세금계산서 과세기한 안내****************
1월~5월분의 과세기한은 6월30일까지입니다.
6월분의 과세기한은 7월10일까지입니다.
7월~11월분의 과세기한은 12월31일까지입니다.
12월분의 과세기한은 1월10일까지입니다.
(최신버전에서는 과세기한이 지난 경우에도 발행 가능합니다.
단 발행자는 미발행가산세 2%와 수신자는 지연수취가산세1%
또는 매입세액 공제가 불가능 할 수 도 있습니다.)
그럼 좋은 하루 되세요!
|